新築注文住宅にした理由|中古・建売と迷った夫婦のリアルな家づくり
chapike
ちゃぴ家
結論から言うと、まず最初にやるべきなのは住宅展示場に行くことでも、土地を探すことでもありません。
みんなに絶対に失敗してほしくないから、これだけは絶対理解した上で家づくりを進めてほしい。
ここにでの『理想の暮らし』とは、『理想の家』ではありません。
家づくりを始めるとき、最初に考えてほしいのが、
「どんな家を建てたいか」ではなく、「どんな暮らしをしたいか」
ということです。
新築住宅を建てるとなると、多くの人が住宅ローンを利用することになります。
もちろん、無理のない範囲で住宅ローンを組めば、理想の家で暮らすことはできます。
でも、ここで一度考えてみてほしいことがあります。
「家のために、やりたい暮らしを諦めることにならないか?」
例えば、住宅ローンの返済額が大きくなれば、その分だけ毎月の家計に余裕がなくなります。
となってしまえば、せっかく家を建てたのに、家族との時間を大切にするという本来の目的から離れてしまうかもしれません。
だからこそ、最初に考えてほしいのが「家にいくらかけるか」ではなく、「どんな暮らしをしたいか」なのです。
ちゃぴ家としても夫婦で話し合う時間を大切にしたよ!
家を購入すると、住宅ローン以外にもお金がかかります。
代表的なのが、
などです。
特に忘れたくないのが修繕費。
外壁や屋根、給湯器、水回りなどは、住み続けるうちにメンテナンスや交換が必要になります。
「毎月の住宅ローンだけなら払える」
ではなく、
住宅ローン+税金+保険+将来の修繕費
まで含めて、住居費を考えるようにしましょう。
また、新築住宅には固定資産税の軽減措置がありますが、一定期間が過ぎると軽減が終了する場合があります。例えば一般的な新築住宅では、固定資産税が一定期間2分の1になる特例があります。
「最初の数年間は払えていたのに、後から負担が重くなった」
ということがないよう、将来の支出まで考えておくことが大切です。
後から、どんどんお金が必要になる。それでも家を建てたい!
家づくりを考えるうえで、もう一つ忘れてはいけないのが住宅ローンの金利です。
これまで日本では低金利の環境が長く続いてきたため、「住宅ローンは低い金利で借りられるもの」という感覚を持っている方もいるかもしれません。
しかし、現在は金利環境が変化しています。
2026年9月には日本銀行が金融政策の変更を公表しており、今後の住宅ローン金利についても、これまで以上に意識しておきたい状況です。
もちろん、将来どこまで金利が上がるのかを正確に予測することはできません。
だからこそ大切なのが、
「今の金利なら払える」ではなく、「金利が上がっても払える金額で借りる」
という考え方です。
4,000万円借りたら、金利1%でどれくらい変わる?
例えば、4,000万円を35年間、ボーナス払いなしの元利均等返済で借りるとします。
金利によって毎月の返済額は大きく変わります。
| 金利 | 毎月の返済額 |
|---|---|
| 0.5% | 約10.4万円 |
| 1.0% | 約11.3万円 |
| 1.5% | 約12.2万円 |
| 2.0% | 約13.3万円 |
例えば、金利が0.5%から1.5%まで1%上昇すると、毎月の返済額は約1.9万円増加します。
年間では約22万円の差です。
「月2万円くらいなら大丈夫」と思うかもしれません。
でも、住宅ローンは数十年単位の長い付き合いになります。
さらに、
など、住宅ローン以外にも将来的な支出は増えていきます。
だからこそ、家の予算を決めるときは「今払える金額」だけで決めないことが大切です。
「借りられる額」より「暮らし続けられる額」
住宅ローンの審査に通る金額と、家族が無理なく暮らせる金額は同じではありません。
住宅ローンの返済額が大きくなりすぎると、
ということにつながる可能性があります。
せっかく家を建てるなら、
家のために働く生活ではなく、家族との時間を大切にできる生活
を目指したいですよね。
住宅ローンは「いくら借りられるか」ではなく、
「金利が上がっても、子どもが増えても、無理なく返していけるか」
という視点で考えてみましょう。
ちゃぴ家は50年の変動金利にした!なぜこれを選択したか(選択できたか)は今後書くつもりだよ!
※実際の住宅ローンでは、変動金利の見直し方法や返済額の変更ルールが金融機関によって異なります。上記は金利上昇による返済額の違いをイメージするための単純な試算です。長期の金利動向を予測することは難しいため、複数の金利水準で返済額を試算しておくことをおすすめします。
ここまで読んで、
「じゃあ、家を買わない方がいいの?」と思うかもしれません。
ちゃぴパパも書いていて、「これ読んだら家買う気なくなるのでは?」と思ったり思わなかったり・・・笑
買わない方がいいということではありません。
大切なのは、「新築の注文住宅を建てること」=「理想の暮らし」ではない
ということを知っていてほしいからです。
例えば、新築・注文住宅の場合
一方で、
という面があります。
そこで選択肢に入ってくるのが、
築浅の中古住宅や建売住宅、リフォーム済みの中古住宅などです。
国土交通省も、既存住宅には「新築に比べて安い」「実際の住宅を見て検討できる」といったメリットがあるとしています。
中古住宅を検討するときは、
「築何年だからOK・NG」
と単純に判断するのではなく、
などを確認することが重要です。
耐震性については、1981年6月1日以降に着工された住宅が一つの確認ポイントになります。ただし、1981年以降ならすべて安心という意味ではありません。特に木造住宅では、2000年以前の住宅についても接合部などの確認が重要とされています。
例えば、4,000万円の新築住宅ではなく、土地付きの中古住宅や比較的価格を抑えた建売住宅を選ぶことで、住宅ローンの借入額を小さくできる可能性があります。
そうすれば、
住宅費を抑える
↓
毎月の家計に余裕ができる
↓
子どもの教育費・旅行・趣味などに使える
↓
仕事を減らす選択肢も生まれる
という考え方もできます。
もちろん、中古住宅にはリフォーム費用や修繕リスクなど、新築にはない注意点もあります。
だからこそ、
「新築か中古か」ではなく、「自分たちがどんな暮らしをしたいのか」
を基準に考えてみてください。
家を建てること自体が目的になってしまうと、いつの間にか「家のために働く」生活になってしまうことがあります。
家は、理想の暮らしを実現するための手段。
この視点を最初に持っておくと、住宅会社や土地を探すときにも、必要以上に予算を膨らませずに済みます。
ママと相談してすごく悩みながら、ちゃぴ家は新築注文住宅を選んだよ!
家づくりを始めるとき、最初から住宅展示場に行ったり、土地を探したりする必要はありません。
まずは家族で、「どんな暮らしをしたいのか」を考えることから始めてみましょう。
「新築か中古か」「注文住宅か建売か」「賃貸か」
から考えるのではなく、
「自分たちはどんな暮らしをしたいのか」
から逆算してみましょう。
家を建てることが目的になってしまうと、家のために働く時間が増え、家族との時間が減ってしまう可能性もあります。
せっかく家を建てるなら、「家族が幸せに暮らすための家」にしたいですよね。
ちゃぴ家も、住宅会社選びに約2年かけて家づくりを考えてきました。
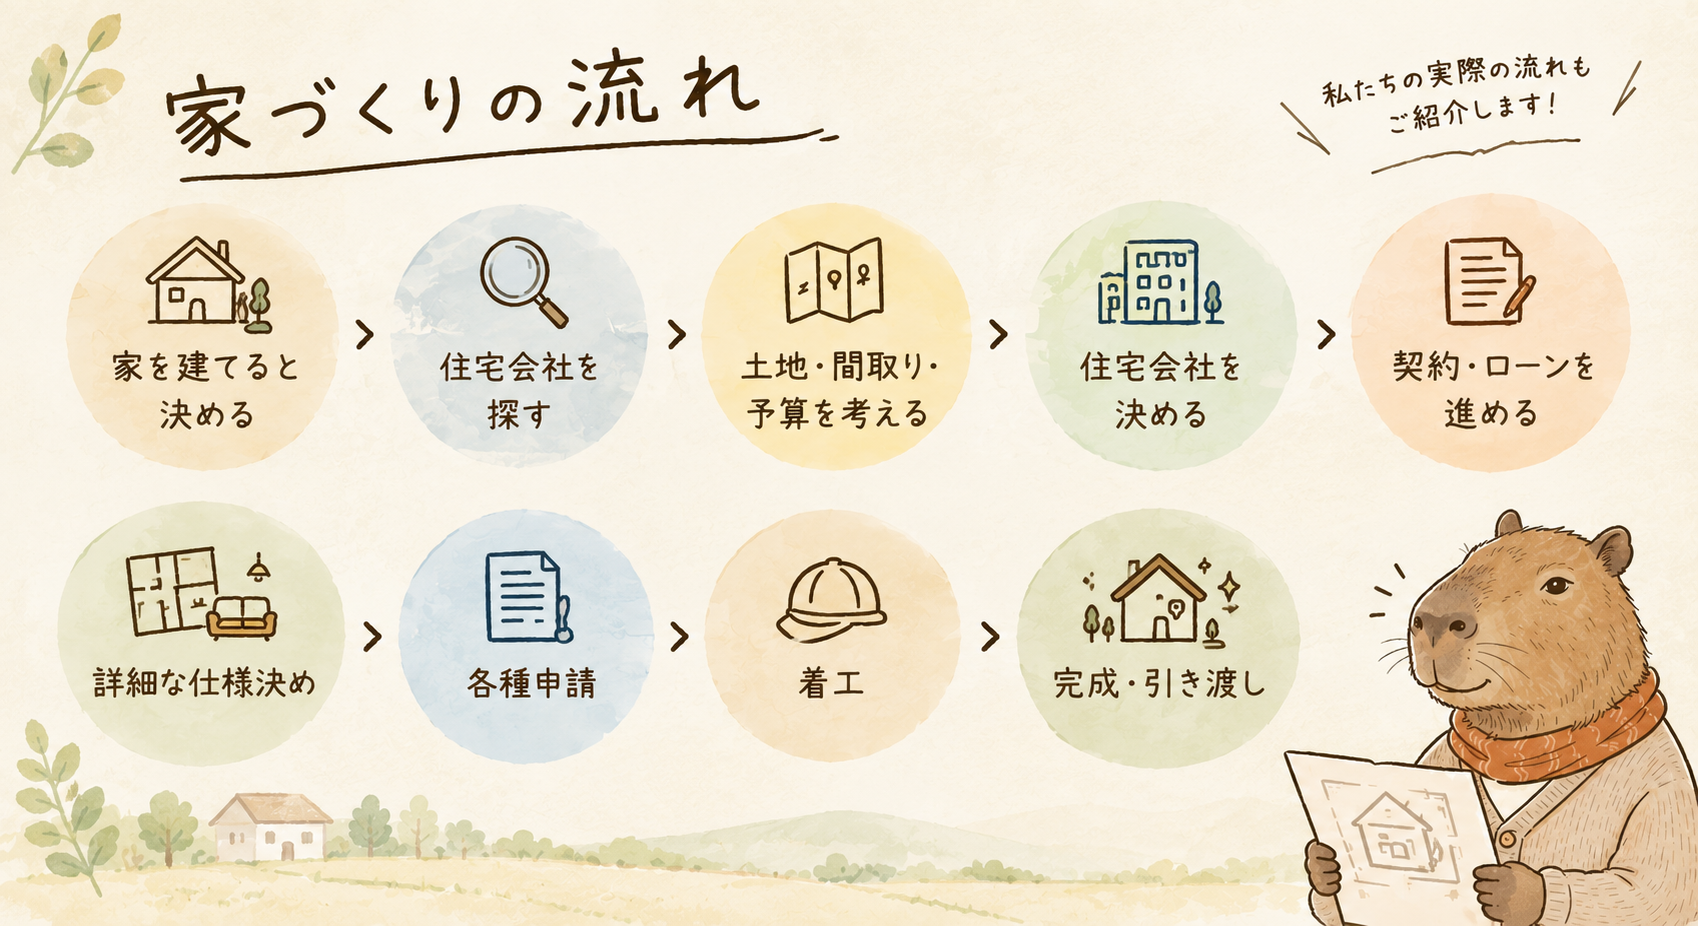
「具体的な順番」や「家づくりの経験の中で分かったこと」、「実際に家を建ててから感じたこと」などは、これからの記事で一つずつ紹介していきます。
家づくりは「どんな家を建てるか」ではなく、「どんな人生・暮らしをしたいか」から。
この記事が、これから家づくりを始める方の最初の一歩になれば嬉しいな!
家づくりをこれから始める方に、この記事が少しでも参考になれば嬉しいです。
「これから家づくりを始める友人・家族にも読んでほしい!」と思ったら、ぜひシェアしてください😊